
インドネシアで戸建て住宅が選ばれ続ける理由|住宅需要・住宅ローン(KPR)・FLPPと不動産開発の機会
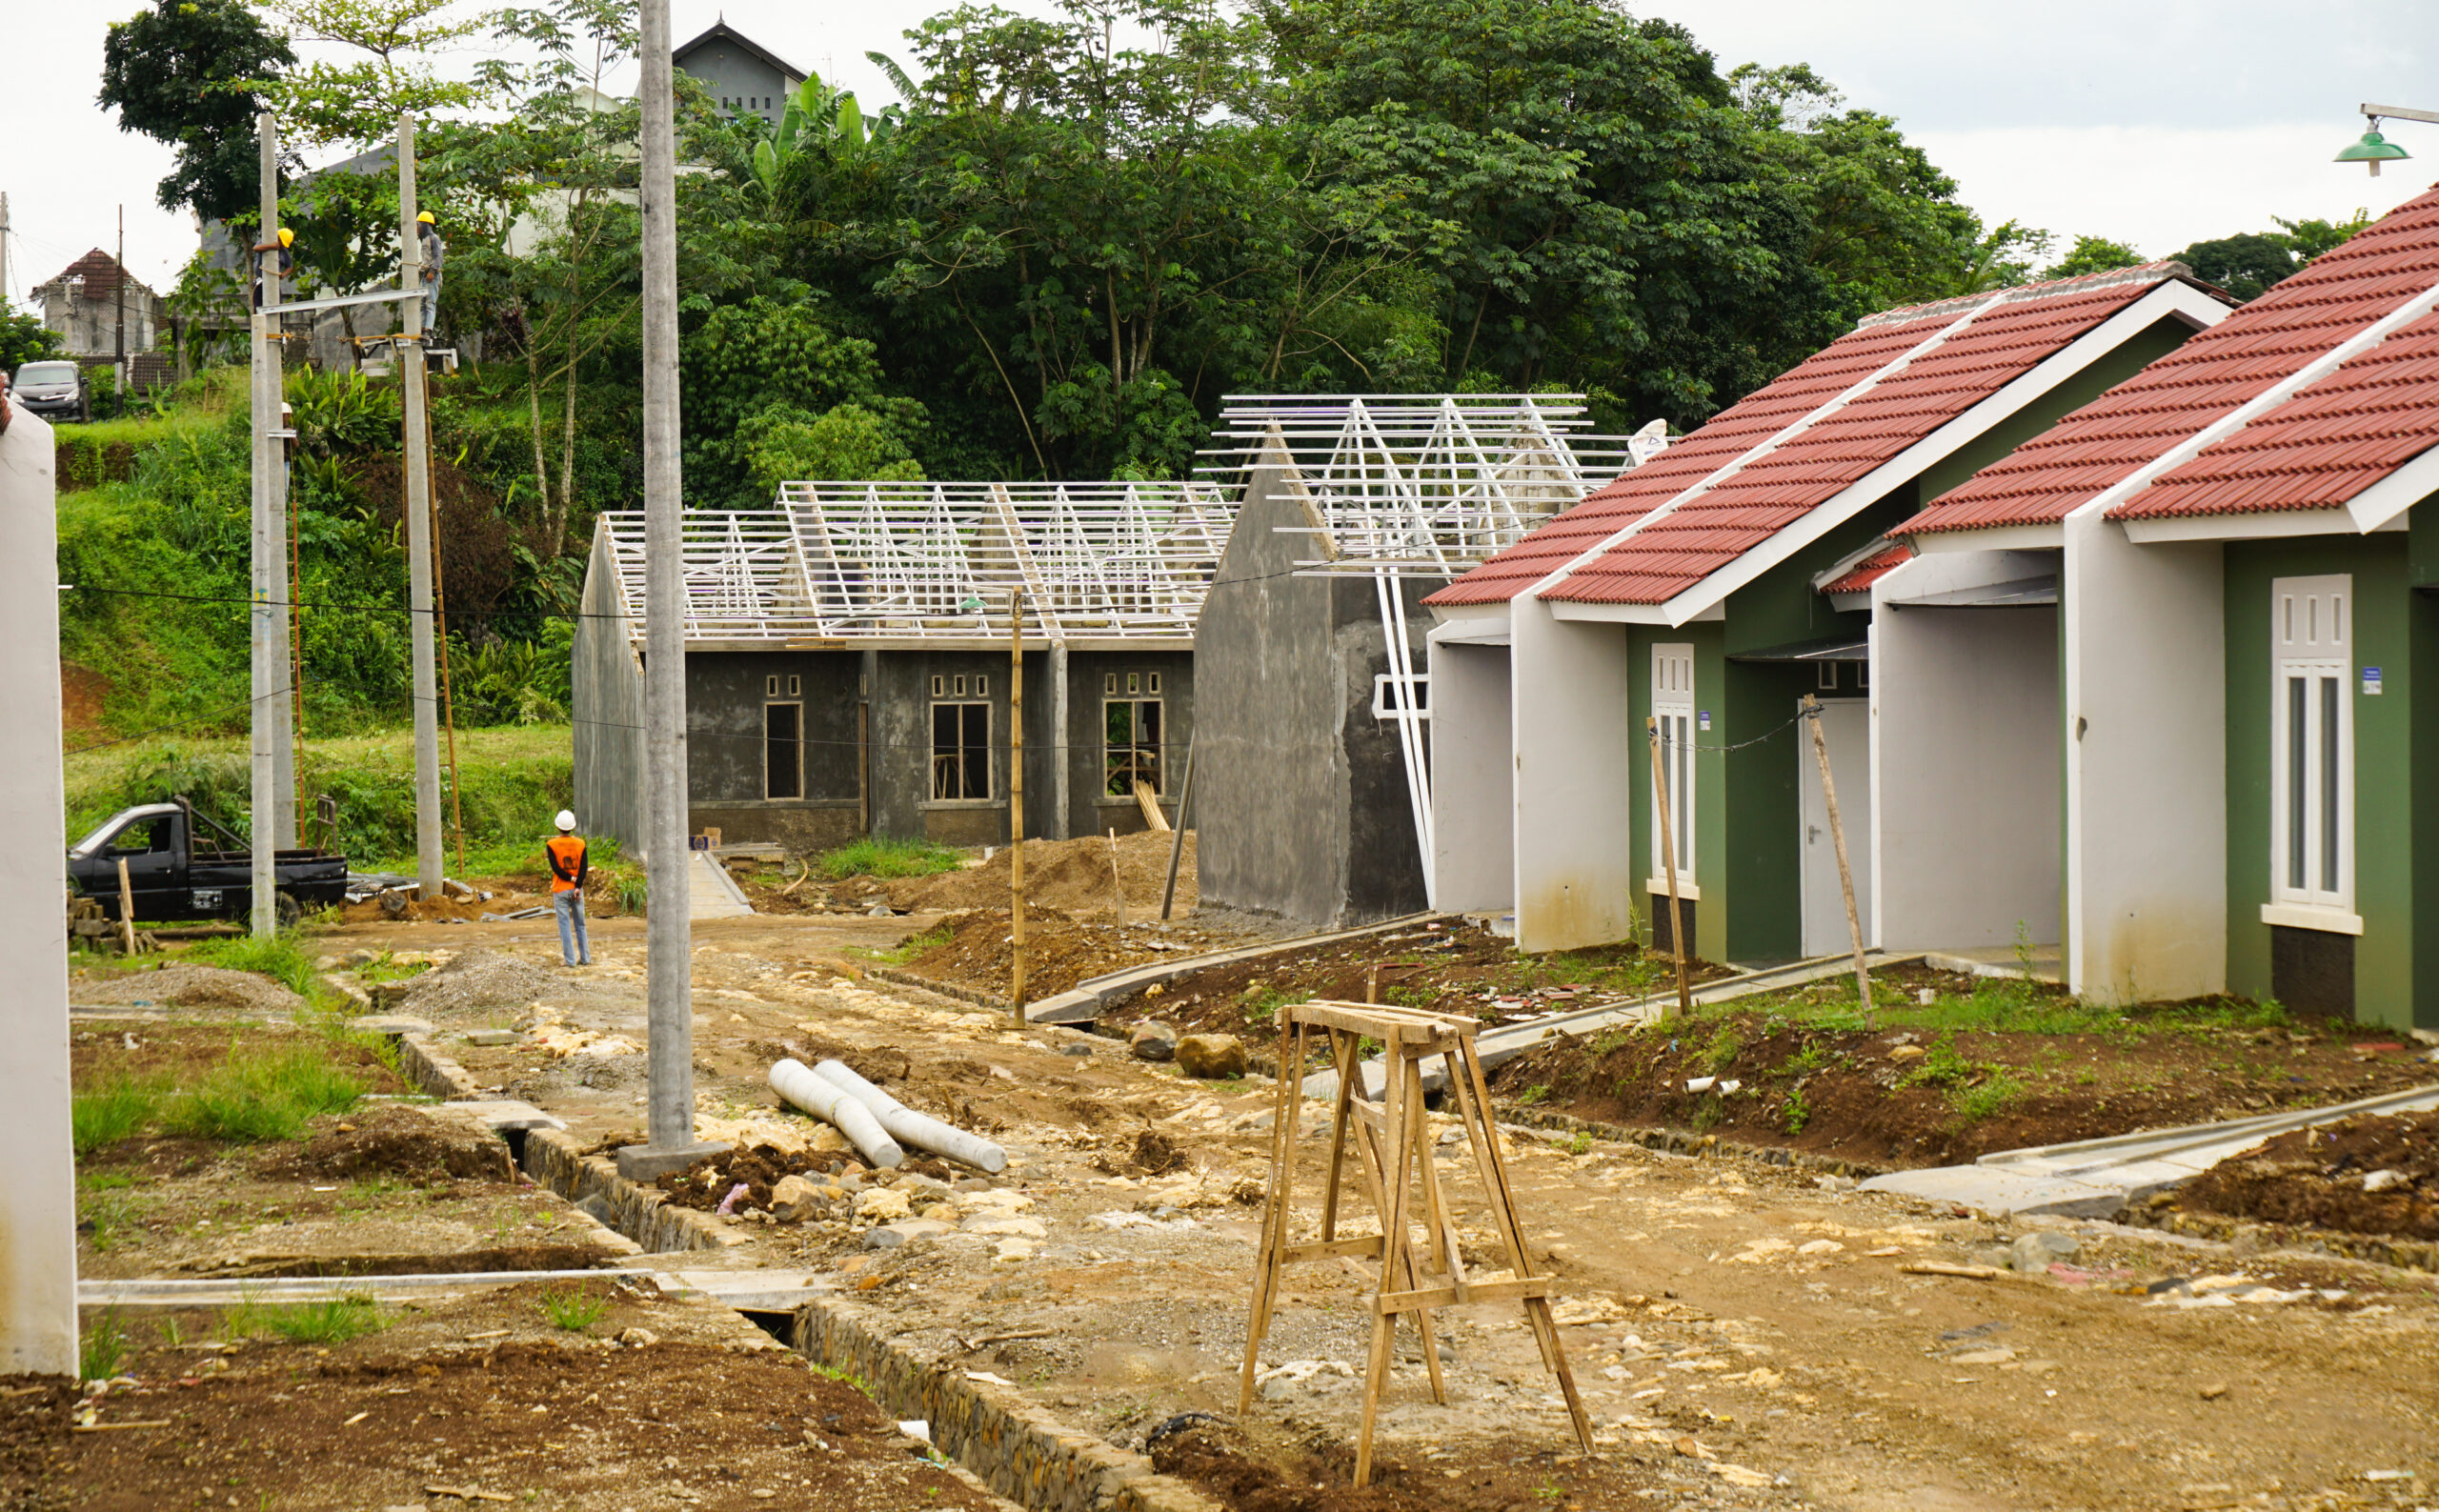
住宅を持つことは、今もインドネシアの人々にとって最も大きなニーズの一つです。ただ、不動産価格が上がり続け、購買力にも大きな差がある今、開発業者が考えるべきなのは「住宅が必要とされているか」ではなく、「どのような住宅が市場の支払い能力とニーズに最も合っているか」です。
インドネシアの新築住宅販売の推移(2024〜2025年)
インドネシア銀行(中央銀行、BI)の「住宅用不動産価格調査」によると、インドネシアの新築住宅市場は今も動きの大きい状態が続いています。2024年第1四半期の新築住宅販売は前年同期比31.16%増で、2023年第4四半期の3.37%増に続く伸びでした。この増加はすべての住宅タイプで見られました。
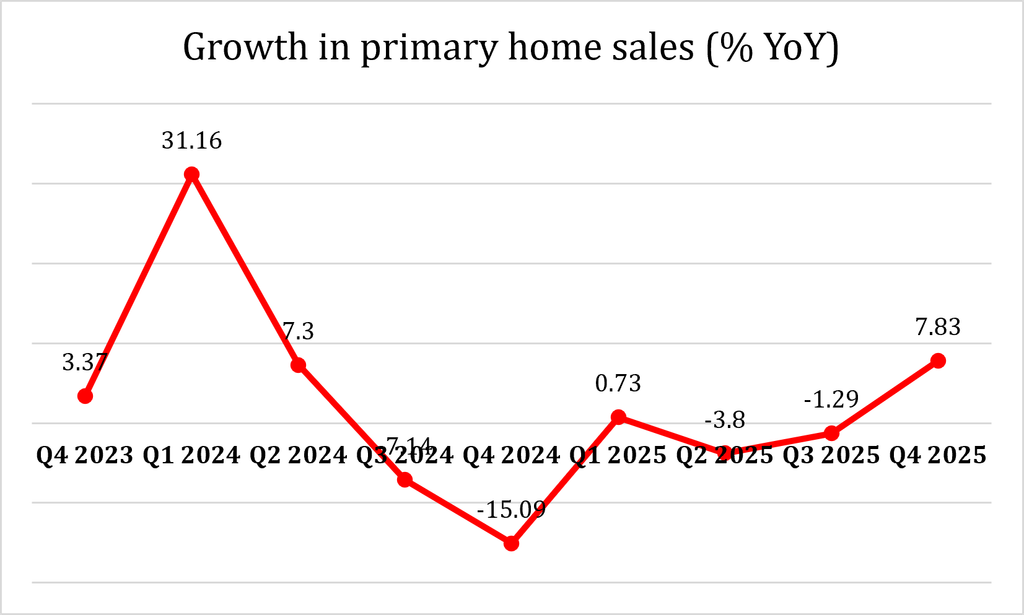
ところが2024年第2四半期には伸びが前年同期比7.30%に鈍り、第3四半期は7.14%減、第4四半期は15.09%減とマイナスに転じました。2025年に入ると回復の兆しが出てきます。第1四半期は0.73%増、第2四半期は3.80%減、第3四半期は1.29%減と一進一退が続いたあと、2025年第4四半期には7.83%増とプラスに戻りました。
注目したいのは、小型住宅が中型・大型住宅よりも底堅いことです。2025年第3四半期の小型住宅の販売は前期比14.95%増で、中型・大型は苦戦していました。2025年第4四半期には小型・中型がプラス成長に戻りましたが、大型はマイナスのままでした。
ここから開発業者が読み取れるのは、住宅市場が縮んでいるのではなく、消費者が価格、月々の返済額、立地、融資の受けやすさにより敏感になっているということです。実際、2025年第4四半期には新築住宅購入の約70.88%がKPR(住宅ローン)を利用していました。
KPRとFLPPの違いとは?
KPR(Kredit Pemilikan Rumah)とは、インドネシアの住宅ローンのことです。住宅を買うために銀行から借り入れ、一定期間の分割払いで返済します。購入した住宅は、完済までローンの担保になります。
インドネシアでは住宅価格が多くの人の月収に比べてかなり高いため、KPRは住宅ニーズと「少しずつ払える」支払い能力をつなぐ重要な手段です。新築住宅購入に占めるKPRの割合は2024年第1四半期に76.25%、2025年第4四半期でも70.88%と、高い水準が続いています(インドネシア銀行)。
一方、FLPP(Fasilitas Likuiditas Pembiayaan Perumahan:住宅金融流動性ファシリティ)とは、低所得者層が初めての住宅を買えるよう支援する政府の補助金付き住宅金融制度です。一言でいえば、KPRは「融資の仕組み」で、FLPPは「KPR Sejahtera(補助金付き住宅ローン)で使える政府の資金支援」です。
KPR Sejahtera FLPPの主な優遇内容
- 頭金:1%から
- 金利:5%固定
- 費用:プログラムの規定に応じて一部費用を免除
- 返済期間:最長40年まで柔軟に設定可能(BP Tapera、2026年)
KPRとFLPPの利用条件は?
商業KPRの利用条件
商業KPR(一般の住宅ローン)は、基本的に銀行の審査基準を満たせば誰でも申し込めます。銀行は返済能力、収入、信用履歴、職業、頭金、購入する住宅の価格を審査します。そのため、商業KPRに共通の所得上限はありません。
KPR FLPPの利用条件
KPR FLPPには専用の条件があります。BP Tapera(公的住宅貯蓄運営庁)が定める主な要件は次のとおりです。
- インドネシア国民であること
- 政府から住宅補助金や住宅金融支援を受けたことがないこと
- 住宅を所有していないこと
- 定期・不定期を問わず、MBR(低所得者層)の所得基準内の収入があること
- 未婚者・夫婦のどちらでも申し込める
FLPPの所得上限(ゾーン別)
| 地域 | 未婚者(月収) | 既婚者(月収) |
| ジャワ(ジャボデタベックを除く)、スマトラ、NTT、NTB | 850万ルピア | 1,000万ルピア |
| ジャボデタベック(ジャカルタ首都圏) | 1,200万ルピア | 1,400万ルピア |
このように、補助金付き住宅市場の顧客層ははっきりしています。開発業者がこれらの条件を理解しておくことで、住宅の設計、価格、立地、行政手続き書類の準備までを、購入見込み客に合わせて整えられます。
インドネシアで戸建て住宅開発に向いている立地は?
戸建て住宅開発での「戦略的な立地」は、都市の中心部とは限りません。手頃な価格帯の住宅なら、雇用の中心地、交通、教育・医療・商業施設、インフラにアクセスできる限り、大都市の周辺地域や人口増加率の高い地域こそが有望です。
西ジャワ州:インドネシア最大級の人口を持つ有望エリア
特に注目したいのが西ジャワ州です。BPS(中央統計庁)の推計によると、2025年の西ジャワ州の人口は約5,076万人です。
| 県 | 推計人口(2025年) |
| ボゴール県 | 約572万人 |
| バンドン県 | 約378万人 |
| ブカシ県 | 約330万人 |
| チルボン県 | 約241万人 |
出典:西ジャワ州BPS
PMPLandの展開エリアと補助金付き住宅プロジェクト
この人口分布は、インドネシアの住宅開発会社PMPLandの事業拡大と重なります。公式ポートフォリオによると、PMPLandはボゴール、ブカシ、チレボン、クニンガン、ブレベス、プルウォレジョなどでプロジェクトを展開しています。Mulia Land Bogor、Mulia Bekasi Residence、D’Nirwana Harmoni Cirebon、Mulia Land Purworejo、Mulia Land Karangwangi Cirebon、Mulia Land Tanjung Brebesなど、いくつかのプロジェクトは補助金付き住宅セグメントを明確に対象としています。
チレボンはわかりやすい例です。県の人口は約241万人で、PMPLandはこの地域でD’Nirwana Harmoni、Mulia Land Karangwangi、Mulia Land Ciledug、Mulia Asri Kaliwadas、Mulia Asri Arjawinangun、Graha Beber Rayaなどのプロジェクトを持っています。このうちいくつかは、建物面積約30㎡・土地面積約60㎡(30/60タイプ)の補助金付き戸建て住宅です。
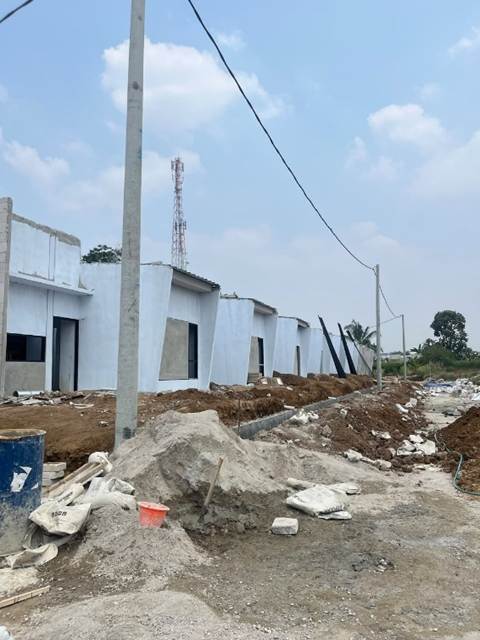

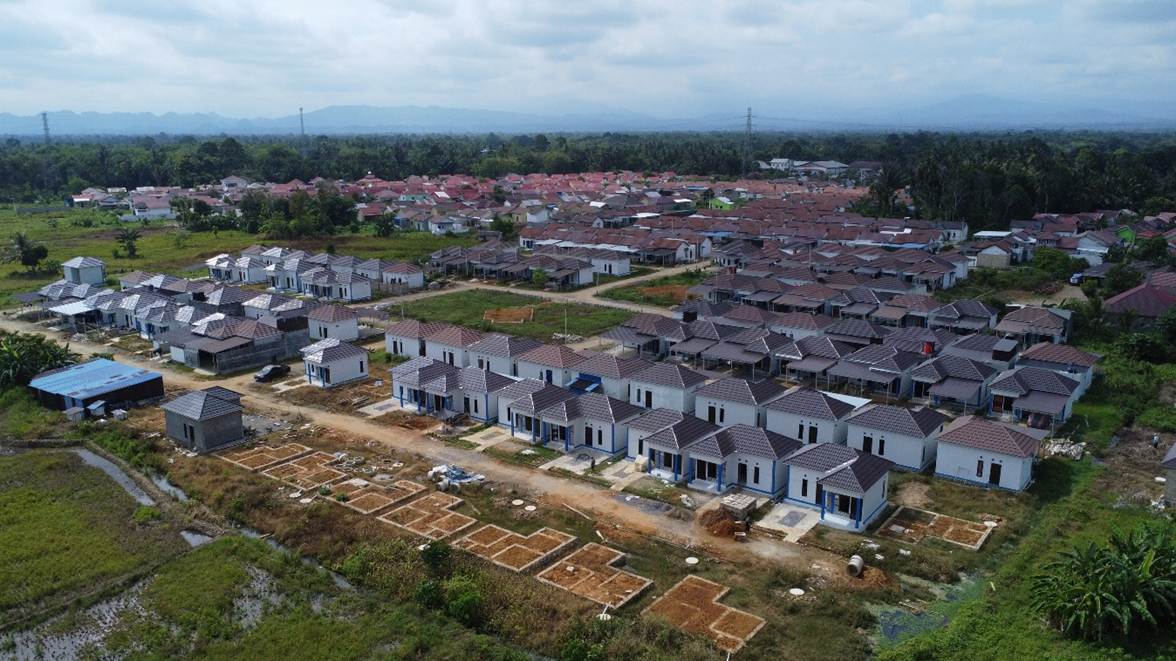
PMPLandのプロジェクト「Mulialoka」(ボゴール)
ボゴールとブカシも市場規模の大きいエリアです。2025年の推計人口はボゴール県572万人、ブカシ県330万人で、両地域にもPMPLandの住宅プロジェクトがあります。
まとめ:戸建て住宅開発で押さえるべき3つの条件
インドネシアで戸建て住宅開発の候補地を選ぶときは、次の3つを同時に満たすエリアに絞るのが効果的です。
- 購入見込み客の層が厚いこと(人口規模が大きい)
- 価格と融資が手頃であること(KPR・FLPPを使える価格帯)
- 経済活動の中心地へのアクセスが良いこと
西ジャワ州とその周辺でのPMPLandの展開は、住宅を求める人々のニーズと地域の購買力を組み合わせることで、開発業者がこの市場で存在感を築けることを示しています。
インドネシアの不動産ビジネスで、こんな課題はありませんか?
- 現地の住宅需要や価格帯がつかめない
- KPRやFLPPなど、住宅金融制度の実務がわからない
- 信頼できる現地デベロッパーやパートナーが見つからない
インドネシア総合研究所は、現地調査とネットワークを生かして、日本企業のインドネシア進出を支援しています。まずはお気軽にご相談ください。
よくある質問(FAQ)
- インドネシアで住宅ローン(KPR)を使う人はどれくらいいますか?
-
インドネシア銀行によると、2025年第4四半期の新築住宅購入の約70.88%がKPRを利用しています。
- KPRとFLPPの違いは何ですか?
-
KPRは銀行の住宅ローンという融資の仕組みです。FLPPは低所得者層が初めての住宅を買えるよう政府が提供する補助金付きの資金支援で、KPR Sejahtera(補助金付き住宅ローン)で使われます。
- FLPPの所得上限はいくらですか?
-
ジャボデタベックを除くジャワ、スマトラ、NTT、NTBでは、未婚者が月850万ルピア、既婚者が月1,000万ルピアです。ジャボデタベックでは未婚者が月1,200万ルピア、既婚者が月1,400万ルピアです。
出典
- インドネシア銀行 – 住宅用不動産価格調査 2025年第4四半期
- インドネシア銀行 – 住宅用不動産価格調査 2025年第3四半期
- インドネシア銀行 – 住宅用不動産価格調査 2025年第2四半期
- インドネシア銀行 – 住宅用不動産価格調査 2024年第1四半期
- BP Tapera – KPR FLPP:要件と申請方法
- BP Tapera – KPR Sejahtera FLPPに関する情報
- 西ジャワ州BPS – 県・市別人口推計 2025年
- PMPLand – 住宅プロジェクト
- PMPLand – 会社概要・ポートフォリオ