
インドネシア石油・ガス産業の最新動向 ― 複雑化する上流開発とTKDN規制強化

インドネシアにおける石油・ガス産業が、大きな転換期を迎えています。国内のエネルギー生産・供給を維持する必要に迫られる一方で、PGNのプルタミナグループ入りに伴う事業構造の変化、TKDN(国内調達率)規制の強化、そしてインドネシア東部・洋上での新規プロジェクトの拡大など、複数の変化が同時に進行しています。本稿では、供給網の変化から最新のTKDN規制、そしてPT Permata Karya Jasa(PERKASA)のような支援企業が果たす役割まで、業界関係者への取材をもとに解説します。
PGNのプルタミナグループ入りが変えた事業構造
インドネシアの石油・ガス業界関係者へのインタビューによれば、変化の起点は、PT Perusahaan Gas Negara Tbk(PGN)がガス事業のサブホールディングとしてプルタミナグループ(Pertamina Group)入りしたことにあります。それから約8年、この組織再編は、プルタミナグループのエコシステムに属する企業に新たなビジネスチャンスをもたらしてきました。
直近およそ4年間では、品質管理基準の引き上げ、TKDN最適化義務に関する規制強化、事業効率化への要求により、インドネシアにおける変化はさらに加速しています。再生可能エネルギー・グリーンエネルギーの伸展も業界の視点に影響を与え始めており、サプライチェーンに関わる企業には、基準・技術・事業運営方法を絶えず見直し続けることが求められています。
供給の安定確保という課題 ― 既存鉱区の生産減退と新規ガス田開発
インドネシアにおいて、すでに稼働している複数の生産施設では生産能力の低下が見られ始めており、新たなガス資源の探索がこれまで以上に戦略的な意味を持つようになっています。インドネシアが依然として大量の石油・ガス生産を必要としているためです。
2025年のインドネシアの生産実績は、原油リフティングが日量約60万5,300バレル、ガスリフティングが石油換算で日量約95万1,800バレル。既存鉱区での生産維持と、新規資源開発の加速の両方が重要であることを示す数字です。
インドネシア政府は、今後数年間でガス生産量の上乗せが期待される複数のプロジェクトを特定しています。
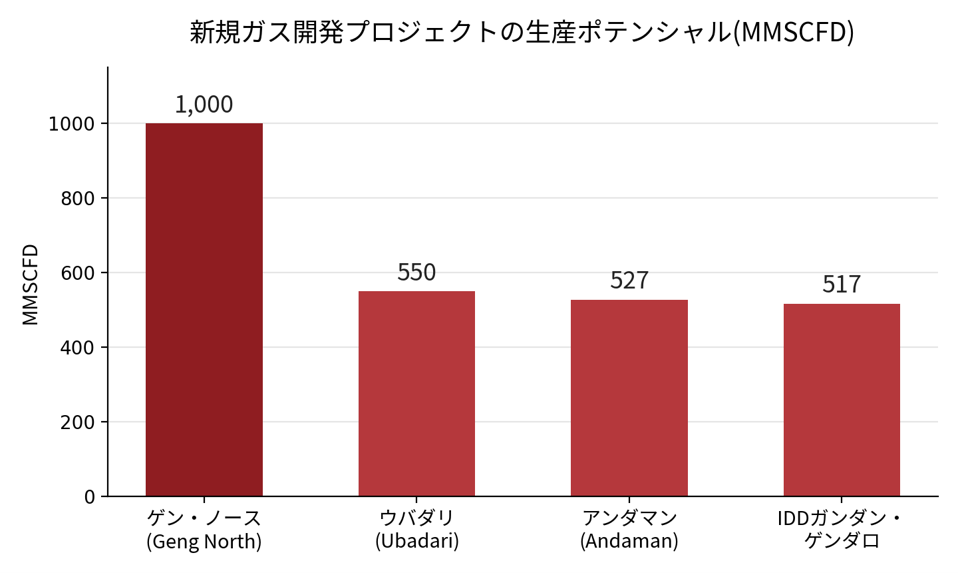
| プロジェクト名 | 所在海域 | 生産ポテンシャル | 目標生産開始 |
| ゲン・ノース(Geng North) | 東カリマンタン沖 | 約1,000 MMSCFD | 2027〜2028年 |
| ウバダリ(Ubadari) | 西パプア(ビントゥニ湾) | 約550 MMSCFD | 2027〜2028年 |
| アンダマン(Andaman) | アチェ沖 | 約527 MMSCFD | 2027〜2028年 |
| IDDガンダン・ゲンダロ(IDD Gandang Gendalo) | 東カリマンタン沖(IDD海域) | 約517 MMSCFD | 2027〜2028年 |
ただし、供給に関する課題は埋蔵量の発見だけでは解決しません。生産されたガスは、集められ、処理され、輸送され、需要家へと届けられて初めて意味を持ちます。供給の持続性は、インフラの整備状況、サプライチェーン、プロジェクトの採算性、そして規制変化への産業側の適応力にも左右されます。
東部インドネシア・洋上プロジェクトへ広がる開発フロンティア
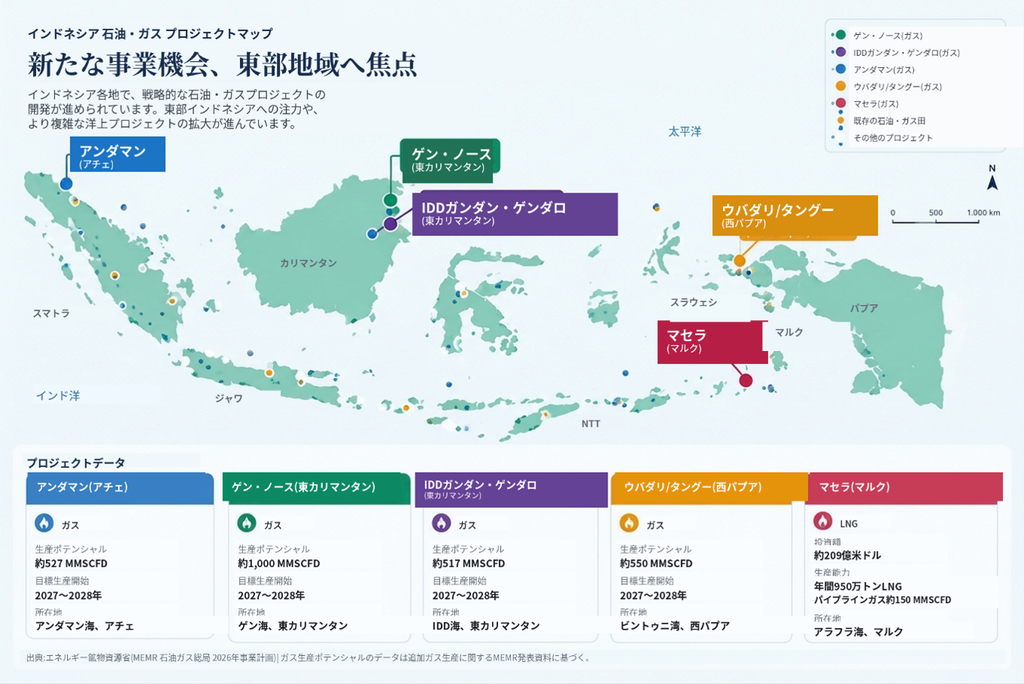
もう一つ顕著になりつつある変化は、深海探査を含む洋上(オフショア)プロジェクトと、インドネシア東部地域への関心の高まりです。同地域は依然として大きな石油・ガス埋蔵ポテンシャルを持つ一方、長年操業してきた既存鉱区とは異なる課題も伴います。インフラ拠点からの距離、地理的条件、必要となる技術水準、リスクの見極めといった要素の重要性が増しており、計画立案や資源管理にはこれまで以上に高い精度が求められます。
その象徴が、マルク州のアバディ・マセラLNGプロジェクトです。アバディ鉱区は2000年に発見されましたが、長期にわたる開発プロセスを経て、実際の建設工事が始まったのは2026年7月のことでした。総投資額は約209億米ドルにのぼり、ピーク生産時には年間950万トンのLNG、パイプラインガス約150MMSCFD、そしてコンデンセートを生産する計画となっています。
マセラのような大規模・複雑なプロジェクトは、インドネシアの石油・ガス産業がオペレーター企業だけで動いているわけではないことを物語っています。一つのエコシステムの中には、PT Pertamina Hulu Energi(PHE)、MedcoEnergi、INPEX、Eniといった上流(探鉱・開発)企業から、PT Elnusa TbkやPT Pertamina Drilling Services Indonesia(PDSI)といった支援サービス企業まで、異なる役割を担う多様なプレイヤーが存在します。マセラの開発でも、参加権益(パーティシペーティング・インタレスト)を保有するINPEX、PHE、PETRONASの3社が協力しています。
人材・運営支援を担うPERKASAという存在
こうした産業チェーンの中には、人材の供給や事業運営を支える様々なニーズに応える企業も存在します。その一つが、PT Perusahaan Gas Negara Tbkの関連会社であり、2015年以来、支援サービスを提供してきたPT Permata Karya Jasa(PERKASA)です。石油・ガスプロジェクトの複雑化に伴い、有能な人材、基準に適合した管理体制、そして絶えず変化する規制・運営上の要求に対応できる支援企業の能力への需要も高まっており、インドネシアにおいてPERKASAのような企業の存在意義はますます大きくなっています。
TKDN(国内調達率)規制強化にどう対応するか ― 最新の上流規制のポイント
石油・天然ガス上流部門におけるTKDN最適化の実施は、物品・サービス調達の実施ガイドラインを定めたSKK Migas長官決定PTK-007/SKKIA0000/2023/S9号 改訂第5版・第2巻によって厳格に管理されています。同ガイドラインは、TKDN(国内調達率)の認証手続きと企業便益ウェイトを定めた2025年工業大臣規則第35号の新しい産業ウェイト付け方式とも整合しています。
この2つの規制の連動により、現地調達実績を偽ったり誤って計算したりしたベンダーは入札評価の段階で即座に失格となるほか、プロジェクト完了時に実績が計画を下回った場合には、金銭的な罰金と厳しいブラックリスト処分が科されます。標準化された独立監査人による監査強化により、国内の石油・ガスサプライチェーン全体で、現地製品の品質管理向上と事業効率化の両方が同時に促されています。
規制の実効性は、相互に補完し合う権限分担によって支えられています。工業省が国内製品の算定基準を定める一方、SKK Migasは現場での行政処分・金銭的制裁を科す権限を持つ主たる執行機関として機能しています。
PTK-007改訂第5版の仕組みを通じて、SKK Migasはコントラクト方式による契約者(KKKS)を監督し、すべての支援ベンダーに対して現地調達コミットメントの実態を証明するよう求めています(PTK-007 改訂第5版(PDF))。この2つの規制が連動することで、書類の偽装が入り込む余地のない産業エコシステムが生まれるとともに、石油・ガス分野における国内生産者の市場が保護されています。
まとめ:複雑化する石油・ガス産業とPERKASAのような支援企業の役割
インドネシアの石油・ガス産業は、①PGNのプルタミナグループ入りに伴う事業構造の変化、②既存鉱区の生産減退と東部・洋上での新規開発、③TKDN規制の強化という3つの変化が同時進行する、複雑な転換期にあります。この変化は、有能な人材の確保や、基準に適合した管理体制、規制対応力を持つ支援企業への需要を押し上げており、PT Permata Karya Jasa(PERKASA)のような企業の役割は今後さらに重要になっていくとみられます。
石油・ガスプロジェクトの複雑化に伴い、インドネシア現地の実情に即した人材確保やTKDN(国内調達率)規制への対応は、今後ますます重要になっていきます。弊社インドネシア総合研究所では、現地に精通したネットワークを通じて、様々なビジネスサポートを行っています。インドネシアでの事業運営や人材面でお困りの際は、お気軽にご相談ください。
インドネシアのTKDN(国内調達率)については無料レポートも公開しておりますので、ぜひダウンロードください。
https://indonesiasoken.stores.jp/items/68a28496ae8e9e0058589064
参考出典
- エネルギー鉱物資源省(ESDM)公表資料:追加ガス生産に関する報道発表
- エネルギー鉱物資源省(MEMR)石油ガス総局:2026年事業計画(RKT 2026)
- SKK Migas:PTK-007 改訂第5版(調達実施ガイドライン)